Im Sommer habe ich das Buch „Das Tao des Charlie Munger“ gelesen und einiges über einen der bekanntesten und besten Investoren der letzten Jahrzehnte gelernt. Passend zu Charlie Mungers Denken suche ich Unternehmen, bei denen bestehende Infrastruktur mit zunehmender Auslastung immer wertvoller wird. Genau dieses Prinzip kenne ich aus meiner Tätigkeit in der Telekom-Infrastrukturgesellschaft myINFRA – und sehe es bei EuroTeleSites in der steigenden Tenancy Ratio wieder: Der Mast steht bereits, jeder zusätzliche Tenant verbessert seine Ökonomie.
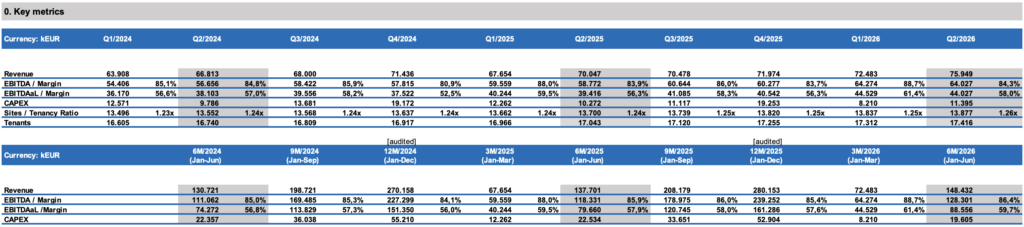
Genau hier überzeugte im letzten Quartalsbericht und gleichzeitig Halbjahresergebnis die ETS. Seit dem Spin-Off wuchs die Tenancy Ratio: 1,227 → 1,255x. Auch die Sites +3,1 % und die Tenants +5,4 %. Das ist genau die Richtung, die man als TowerCo-Eigentümer sehen möchte. Warum? Ein zweiter Mobilfunkanbieter auf einem bestehenden Mast erfordert normalerweise nicht annähernd dieselben zusätzlichen Investitionen wie der erste Tenant. Grundstück, Mast, Stromanschluss, Zufahrt und wesentliche Teile der Infrastruktur existieren bereits.
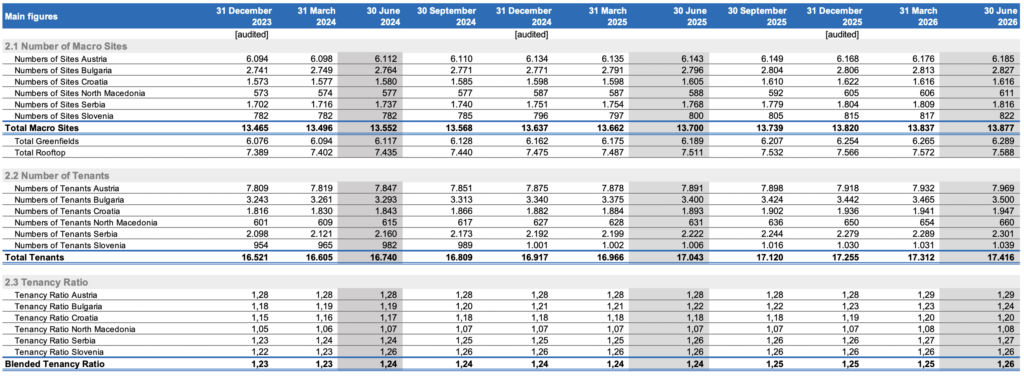
Dies passiert nicht nur in einem Markt, sondern in mehreren. Man ist also nicht auf Österreich, den bereits entwickeltsten Markt angewiesen, sondern hat auch in Bulgarien und Kroatien eine steigende Masten-Mehrfachnutzung und viel CEE-Potenzial.
Auch das EBIT steigt stärker als die Umsätze. Die bestehenden Assets erzeugen zusätzliche Erlöse, ohne dass die Kosten proportional mitwachsen. Das ist ziemlich genau das, was man bei einem funktionierenden TowerCo-Modell sehen möchte.
Die Revenue-Entwicklung H1 2025 → H1 2026 zeigt:
- Österreich: €81,10 → €88,06 Mio. ≈ +8,6 %
- Bulgarien: €16,12 → €16,88 Mio. ≈ +4,7 %
- Kroatien: €15,66 → €17,23 Mio. ≈ +10,0 %
- Nordmazedonien: €3,45 → €3,67 Mio. ≈ +6,4 %
- Serbien: €15,03 → €16,17 Mio. ≈ +7,6 %
- Slowenien: €6,33 → €6,67 Mio. ≈ +5,5 %
Damit wächst jeder operative Markt.
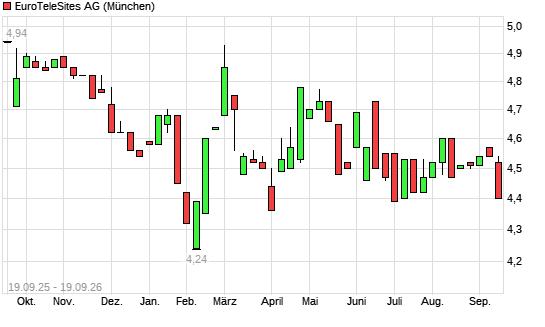
Gleichzeitig hat die ETS-Aktie am 18.08.2026 ein neues 6-Monats-Tief erreicht. Die EuroTeleSites AG befindet sich seit dem 08.09.2026 im langfristigen Abwärtstrend und hat in diesem Zeitraum -4,28% an Wert verloren. Der Abstand zur 200-Tage-Linie beträgt aktuell -4,15%.
Gesunde Fundamentale Entwicklung des Unternehmens bei gleichzeitig niedrigem Kurs wäre genau die Chance, bei der Berkshire Hathaway mit Munger und Buffet zugeschlagen hätte. Und während Buffet erst vor Tagen zurückgetreten ist, bin ich noch Chef meines Portfolios und kann selbstständig danach handeln.
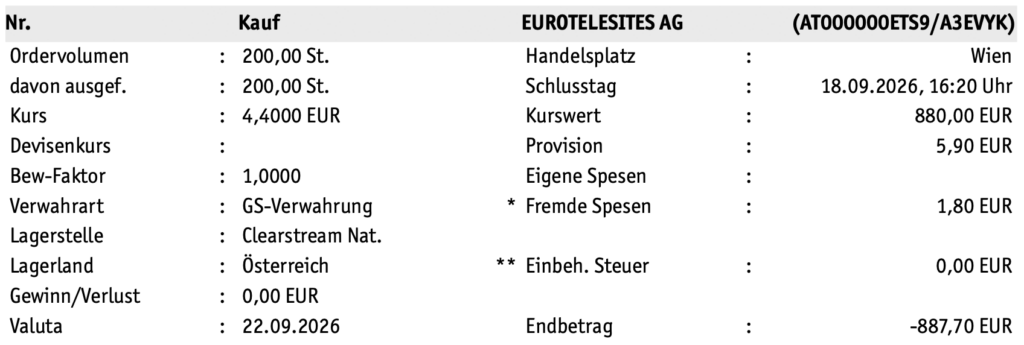
Mit einer Limit-Order bei konservativen 4,40€ habe ich also eine Order für 200 Stk. platziert, welche dann am selben Tag noch ausgelöst hat. Besonders bei einem Small Cap Titel wie der ETS, welcher an der Wiener Börse nicht so viel gehandelt wird, bin ich vorsichtig was die Limits angeht, damit mir nicht wieder eine Mehrfach-Auslösung passiert (siehe damals). Und 5ct bei 200 Stk. sind ja auch nur 10€.
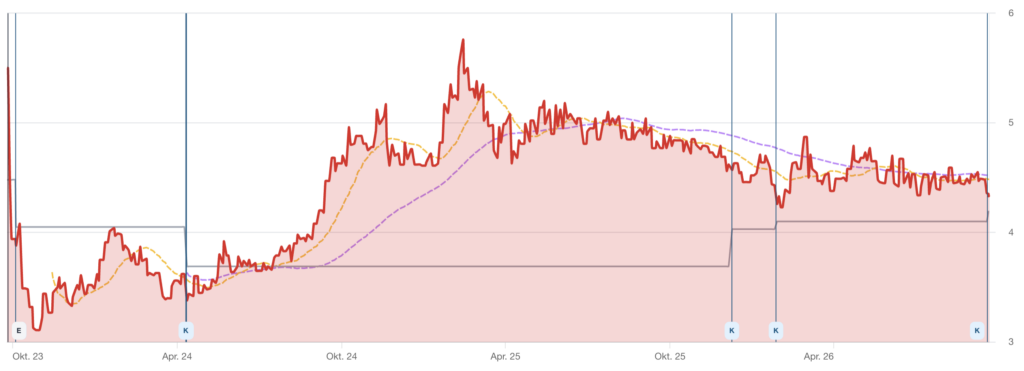
Der Einstand hat sich damit nur geringfügig erhöht und ich habe diesen langfristigen Titel in meinem Depot gut aufgestockt. Die Investement-These bleibt:
Mehr Tenants je bestehendem Mast → steigende Margen → steigender Cashflow → Deleveraging → mehr Wert für das Eigenkapital.
Sollte der Wert dann in einigen Jahren irgendwann auch mal konstante Dividenden ausschütten, ist der Invest doppelt attraktiv als Beimischung in meinem Depot. Dafür wird neben den Mexikanern übrigens zukünftig Thomas Arnoldner (A1 Deputy CEO) sorgen, welcher am Freitag als neuer Vorstand der Staatsholding ÖBAG vorgestellt wurde. Mit ein Grund für mich auf dieses Infrastruktur-Pferd zu setzen. Nebenbei ist diese Meldung für mein berufliches Geschäft sicher gut, denn Arnoldner machte einen ausgezeichneten Lobbying Job, das muss der Konzern erst verkraften – der Markt hat die A1TA Aktie am Freitag dafür schon etwas abgestraft.
Und was sagt Chatty dazu?
Was hat also den Nachkauf zu 4,40 € fundamental gerechtfertigt?
Wenn ich deine Entscheidung nachträglich auf fünf Punkte reduzieren müsste, wären es diese:
- Tenants wachsen schneller als Sites. Dadurch steigt die Tenancy Ratio kontinuierlich.
- Die Co-Location-Story funktioniert in mehreren Ländern, besonders sichtbar in Bulgarien und Kroatien.
- Umsatz wächst mit ~8 %, EBITDAaL aber mit ~11 %. Das zeigt operative Skalierung.
- CAPEX ist H1 rückläufig, während das Geschäft wächst.
- Cashflow nach CAPEX wächst ~15 %. Damit wird aus dem operativen Fortschritt tatsächlich ökonomischer Wert.
Das ergibt für mich ein wesentlich stärkeres Investmentargument als einfach „TowerCo ist günstig“.
Die drei ETS-Kennzahlen, die ich für dich künftig verfolgen würde
Da wir bei MSTR gerade gelernt haben, dass zu viele Kennzahlen ein Monitoring eher schlechter als besser machen, würde ich es bei ETS ebenfalls sehr einfach halten:
Tenancy Ratio ↑
zeigt, ob die vorhandene Infrastruktur besser monetarisiert wird.EBITDAaL ↑ schneller als Revenue ↑
zeigt, ob der operative Hebel tatsächlich funktioniert.FCF/Cashflow nach CAPEX ↑ und Verschuldung ↓
ChatGPT
zeigt, ob der zusätzliche operative Ertrag beim Eigenkapital ankommt.
Die Aufstockung sorgt zudem für ein kleines Gegengewicht zu den letzten Strategy-Nachkäufen. Ich bin also durch und durch zufrieden und wünsche allen Leserinnen und Lesern einen guten Wochenstart. Damit beende ich diese FinanzBilanz am Sonntag-Abend. 🥳