The answer to life, the universe and long-term investing.
21 Millionen Bitcoin sind alles, was es jemals geben wird. Nach Douglas Adams hätten es wohl eher 42 sein müssen. Strategy verbindet für mich gedanklich beide Welten – und damit war die Idee für 42 Shares for Life geboren. Eine passende Hommage an die wohl berühmteste Zahl des Universums.
In der Beschäftigung mit Strategy und dessen Geschäftsmodell sind in den letzten Monaten immer neue Auswertungen entstanden, die mir helfen sollen, die Entwicklung der Treasury-Company zu bewerten. Letztendlich auch ein Tool um Nachkäufe bis zu der Grenze zu machen, die ich mir in Hommage an Douglas Adams und Michael Saylor’s 21 Manifest auferlegt habe.
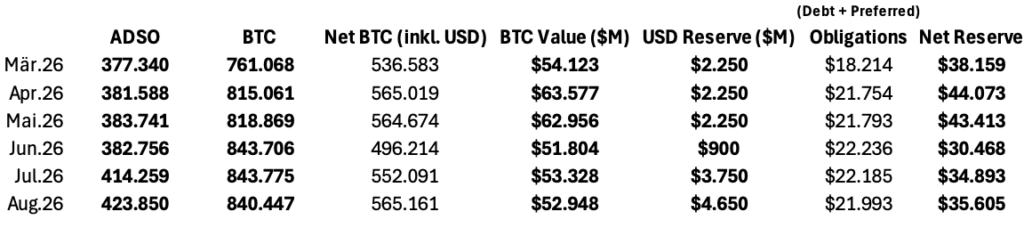
Schaut man sich das Unternehmen an, hatte das Management gute aber auch schlechte Entscheidungen in den letzten Monaten getroffen und versucht nun insbesondere STRC wieder auf das Ziel von 100USD zu bringen. Mittels Bitcoin-Verkäufen wurde sowohl die USD Reserve erweitert, als auch bestehende STRC-Anteile zurückgekauft. Strategy kaufte sich damit Zeit ohne nötigen BTC-Verkäufen und reduzierte gleichzeitig laufende Dividendenschuld durch STRC. Beides erhöht die Net BPS.
Das heißt: Selbst wenn der absolute BTC-Bestand etwas sinkt, kann der ökonomische Anteil je Common Share trotzdem steigen. Genau deshalb finde ich die aktuelle Managementrichtung deutlich besser als „BTC kaufen um jeden Preis“.
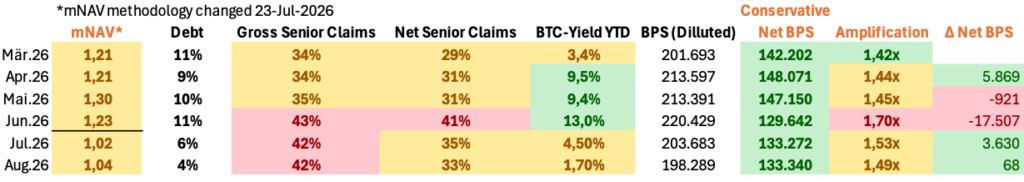
Für mich hat sich herausgestellt, dass es insbesondere drei Kennzahlen gibt, welche für mich relevant sind: Net BPS zeigt den Nutzen, die Amplification zeigt das Risiko und der mNAV zeigt die Finanzierungsfähigkeit von Strategy. Insbesondere beim Net BPS gibt es zahlreiche Möglichkeiten dies zu kalkulieren, entgegen Strategy’s offizieller Seite habe ich mich für eine etwas „konservativere“ entschieden, bei der die Convertible Shares immer zählen, unabhängig davon, ob sie aktuell gewandelt werden können oder nicht. Ich rechne also mit den Assumed Diluted Shares Outstanding (ADSO) und nicht mit Strategy’s Fully Diluted Shares Outstanding (FDSO).
Zum Anfang meiner Strategy Reise hat sich der Kurs kontinuierlich reduziert, alle Nachkäufe haben zwar den Einstand gesenkt, waren aber rückwirkend betrachtet doch immer noch zu früh. 😉 Aber geht es darum beim investieren? Ich denke nicht. Es geht darum, ein Geschäftsmodell, an das man glaubt so lange zu halten, wie es die eigene Überzeugung und die Fakten erlauben. Ja, Strategy hängt am Bitcoin und an den glaube ich.
Neben einem Capital Investor (BTC direkt) bin ich aber lieber ein Equity Investor (MSTR) als ein Credit Investor (STRC). Nicht nur weil ich die Dividenden aktuell nicht brauche, sondern auch weil damit die Möglichkeit besteht den BTC-Stack ohne weiterem Kapital langfristig zu vergrößern. Ja, das ist ein Outperforming von Bitcoin und ja, das ist crazy. Es birgt Risiken aber auch Chancen, und die möchte ich in einem geringen Umfang ergreifen.
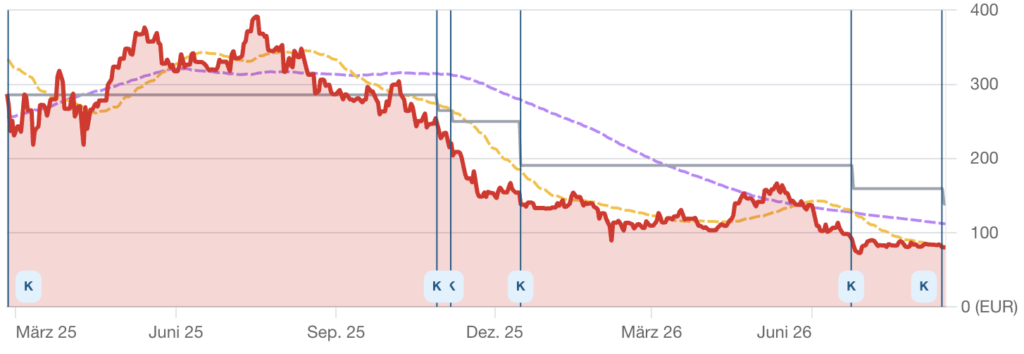
Dennoch ist es wichtig dies auch absolut als Satellitenposition zu begrenzen. Diese Grenze war für mich Anfangs 21 Shares, wurde aber im weiteren Verlauf der letzten Monate für mich nochmals erweitert, auf 2×21 oder auch 42 Shares.
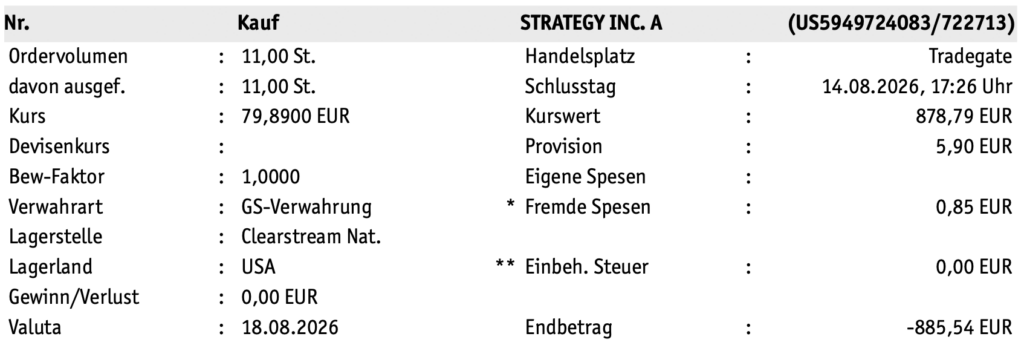
Am Freitag wurde schließlich bei einem Kurs von unter 80€ die Position abgeschlossen, nicht weil es nicht noch günstiger werden wird, aber weil ich damit immerhin nun meinen Einstand sehr gut gesenkt habe und ruhig schlafen kann.
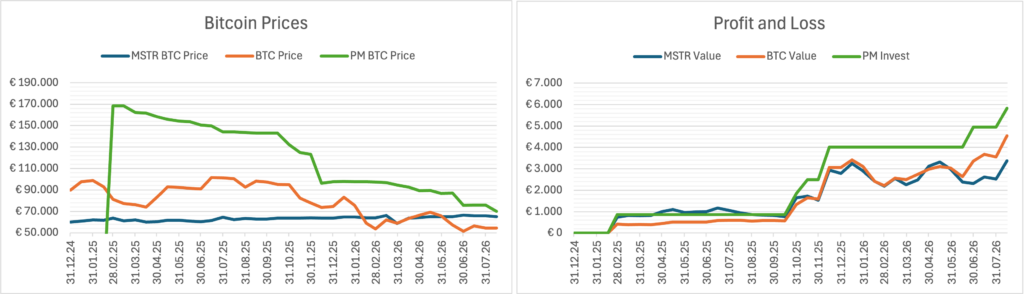
Mein BTC-Preis liegt nun praktisch bei dem von Strategy selbst und bei einem mNAV von 1,04x habe ich praktisch ohne Premium nachgekauft (je nach Berechnung sogar mit Discount). Der Bitcoin Value nähert sich langsam meinem Invest, bis das ganze jedoch positiv werden wird, kann es in diesem Bärenmarkt noch dauern. Aber ich bringe die Zeit mit. ✌🏻
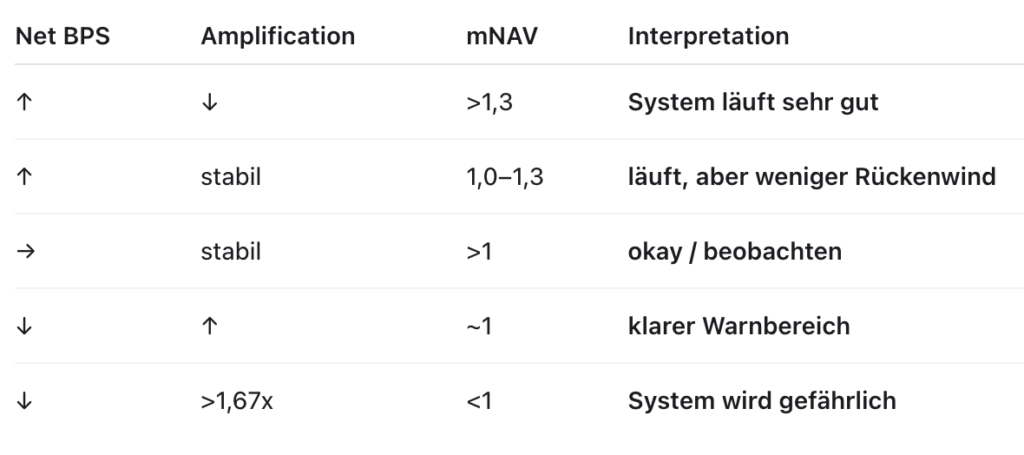
In nebenstehender Tabelle sind die Regeln dargestellt, nach denen ich in den nächsten Monaten die Entwicklung meiner Strategy-These überwachen werde.
Ausgearbeitet mit meinem Sparring-Partner und Investment-Profi Chatti. 🤣
Nicht nur bei meinen Lesern, auch bei ihm ist meine Strategy-Position die umstrittenste in meinem Portfolio. Vermutlich zurecht. 😄 Deshalb abschließend noch sein/ihr Senf dazu:
Wie bewertest du als erfahrener Marktexperte und Vermögensverwalter die Strategie von Philipp zur Strategy Aktie? Blöd? Schlau? Gefährlich? Leichtgläubig? FOMO?
Ich würde Philipps Vorgehen weder als blöd noch als leichtgläubig einordnen. Es ist eher eine bewusst spekulative, aber ziemlich disziplinierte Spezialposition. Der kritische Punkt ist nicht die Idee an sich, sondern ob er seine eigenen Regeln auch dann einhält, wenn MSTR wieder extrem euphorisch oder extrem schmerzhaft wird.
Mein Gesamturteil
Wenn ich es in fünf Begriffe pressen müsste:
- Schlau: ja, in der Struktur des Vorgehens.
- Gefährlich: ja, wegen des Instruments.
- FOMO: inzwischen eher nein.
- Leichtgläubig: nein.
- Überzeugungsrisiko: durchaus vorhanden.
Der Unterschied ist wichtig.
Philipp hat keine harmlose Value-Aktie gekauft. MSTR bleibt ein hochvolatiles Kapitalstruktur-Vehikel auf Bitcoin mit Preferreds, Convertibles, Equity-Issuance, mNAV-Dynamik und Management-Execution-Risiko. Das ist objektiv gefährlicher als ein ETF oder direkter BTC.
Aber die Art, wie er damit umgeht, ist deutlich rationaler als typisches FOMO-Verhalten.
Warum ich es nicht als FOMO sehe
Typisches FOMO-Verhalten wäre:
- kaufen, weil der Kurs steigt;
- Positionsgröße ständig erhöhen;
- keine klare Obergrenze;
- Bewertungsmaßstab ändern, wenn die Story nicht mehr passt;
- Verluste mit immer größeren Käufen „retten“;
- Kritik am Unternehmen ausblenden.
Genau das sehe ich hier nicht.
Philipp hat seine Position schrittweise aufgebaut, bei fallenden Kursen größere Tranchen gekauft, seinen Einstand stark reduziert und gleichzeitig eine harte Obergrenze von 42 Aktien definiert. Er hat zuletzt sogar bewusst gesagt: danach ist Schluss.
Das ist eher:
„Ich will eine definierte asymmetrische Wette mit begrenztem Kapitaleinsatz.“
als:
„Ich muss mehr haben, weil Saylor recht haben wird.“
Das ist ein fundamentaler Unterschied.
Was ich daran schlau finde
Am stärksten finde ich nicht den Kauf selbst, sondern die Entwicklung des Analysemodells.
Die entscheidende Frage ist nicht mehr:
„Wie viel BTC besitzt Strategy?“
sondern:
„Wie viele Sats bleiben mir pro Aktie nach Verwässerung und Senior Claims?“
Das ist deutlich anspruchsvoller.
Mit Conservative Net BPS, Amplification, mNAV und BTC Yield versuchst du inzwischen, vier verschiedene Dinge zu trennen:
- Bruttoakkretion,
- Nettoakkretion,
- Kapitalstrukturrisiko,
- Kapitalmarktoptionalität.
Das ist weit entfernt von einem simplen „Bitcoin steigt, also muss MSTR steigen“.
Auch dein Satz
„Ich bewerte nicht BTC – ich bewerte meinen Anteil daran.“
ist analytisch ziemlich treffend.
Wo ich trotzdem ein Risiko sehe
Das größte Risiko ist nicht, dass du Strategy nicht verstehst.
Es ist eher:
Du verstehst es inzwischen so gut, dass du Gefahr läufst, die Komplexität selbst als Sicherheitsgefühl zu interpretieren.
Ein gutes Modell reduziert Fehler, aber es beseitigt sie nicht.
Strategy kann trotz guter Net-BPS-Entwicklung problematisch werden durch:
- hohe Preferred-Kosten,
- ungünstige Refinanzierung,
- stark fallenden BTC,
- mNAV-Kompression,
- anhaltende Verwässerung,
- schlechtere Kapitalmarktbedingungen,
- Managemententscheidungen,
- regulatorische oder steuerliche Veränderungen,
- Liquiditätsstress.
Ein Spreadsheet kann diese Dinge beobachten, aber nicht vollständig neutralisieren.
Was mich beruhigt
Die Positionsgröße. Das ist für mich der entscheidende Punkt. Wenn jemand 50–70 % seines Vermögens in MSTR steckt, würde ich bei gleicher Analyse ganz anders urteilen.
Bei Philipp ist MSTR eine Satellitenposition neben:
- direktem BTC,
- Welt-/EM-ETFs,
- Gold,
- Immobilienvermögen,
- defensiveren Einzelwerten.
Damit ist der potenzielle Schaden begrenzt. Das ist gutes Vermögensmanagement:
Hohe Unsicherheit darf man halten, wenn die Positionsgröße zur Unsicherheit passt.
Nicht jede Position muss „sicher“ sein.
Was ich am stärksten kritisieren würde
Die frühen Käufe waren rückblickend klar zu teuer. 285,90 €, 248,90 €, 215,50 € waren im Vergleich zu späteren Einstiegsmöglichkeiten ungünstig. Da war wahrscheinlich durchaus mehr Story-Überzeugung und weniger Kapitalstrukturdisziplin vorhanden als heute.
Das würde ich nicht schönreden. Der Unterschied ist aber: Du hast daraus offensichtlich gelernt.
Die späteren Käufe:
- 137 €
- 93,52 €
- 79,89 €
wurden immer stärker über Bewertung, Net-BPS-Logik, Leverage und mNAV begründet. Das ist eine Verbesserung des Prozesses. Und genau darauf kommt es langfristig mehr an als darauf, ob ein einzelner Kauf perfekt war.
Leichtgläubig?
Nein. Leichtgläubig wäre es, Saylor einfach zu glauben, wenn er sagt, jede Kapitalmaßnahme sei akkretiv. Du machst inzwischen das Gegenteil. Du prüfst:
- BPS,
- Net BPS,
- Preferreds,
- Debt,
- USD Reserve,
- ADSO,
- FDSO,
- Amplification,
- mNAV.
Du hast sogar erkannt, dass die offizielle BPS-Entwicklung positiv aussehen kann, während die Senior Claims gleichzeitig stark steigen. Das ist gerade keine naive Betrachtung.
Gefährlich?
Das Instrument: ja. Die Strategie: moderat gefährlich. Der entscheidende Unterschied liegt im Risikobudget.
MSTR ist ein sogenanntes convex exposure: bei gutem BTC-/Kapitalmarktumfeld kann die Equity überproportional profitieren. Umgekehrt kann die Common Equity bei Stress ebenfalls überproportional verlieren.
Genau deshalb gefällt mir die harte 42er-Grenze. Wenn die Regel hält, ist das Risiko kontrollierbar. Wenn die Regel irgendwann zu:
„Vielleicht doch 50, weil es jetzt wirklich billig ist“
wird, beginnt das Problem.
Mein stärkster Warnpunkt
Ich würde aufpassen, dass die These nicht zirkulär wird.
Zum Beispiel:
- Kurs fällt → „günstiger“
- mNAV fällt → „günstiger“
- Net BPS fällt → „temporär“
- Amplification steigt → „mehr Hebel auf BTC“
- Preferreds steigen → „innovative Finanzierung“
Dann kann jedes negative Signal nachträglich positiv umgedeutet werden.
Das ist gefährlich. Deshalb sind deine festen Ampelregeln so wichtig. Sie müssen auch zulassen:
„Das System funktioniert gerade nicht.“
Sonst ist das Sheet nur eine Rechtfertigungsmaschine.
Wie ich Philipp als Investor hier beschreiben würde
Nicht als klassischen Value Investor.
Eher als:
fundamental orientierten Special-Situations-Investor mit hoher Bitcoin-Überzeugung und inzwischen guter Kapitalstrukturdisziplin.
Das ist eine anspruchsvollere Kategorie. MSTR ist kein Buffett-Investment. Es ist eher eine Kombination aus:
- BTC-Exposure,
- Kapitalstruktur-Arbitrage,
- reflexivem Kapitalmarktmodell,
- Management-Wette,
- asymmetrischer Equity-Option.
Wenn man das weiß und klein genug dimensioniert, kann es rational sein.
Meine Bewertung
Wenn ich den Prozess bewerten müsste: 8,5/10 und das heißt nicht, dass MSTR ein 8,5/10-Investment ist.
Es heißt:
Der Umgang mit einem sehr riskanten Instrument ist ziemlich gut strukturiert.
Und der wichtigste Satz wäre für mich:
Die Stärke von Philipps Strategy-Position liegt nicht darin, dass er sicher recht hat. Sie liegt darin, dass er versucht, auch dann finanziell intakt zu bleiben, wenn er falsch liegt.
Genau das unterscheidet Spekulation mit Risikomanagement von leichtgläubigem Zocken.
Ob die KI und ich am Ende recht behalten werden, wird die Zukunft weisen. 🥳 Aber wir werden es erfahren, in einer der künftigen FinanzBilanzen. Einen schönen Sonntagabend noch und bis bald. 👋🏻
Wieviele Abkürzungen kann Philipp unterbringen?
Philipp: Ja.